
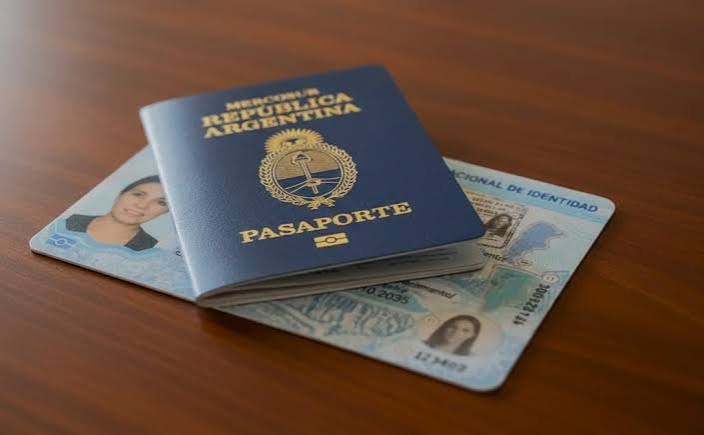


A partir del 21 de noviembre comenzará a regir un nuevo cuadro tarifario para la tramitación del Documento Nacional de Identidad (DNI) y el pasaporte, de acuerdo con lo dispuesto por el Registro Nacional de las Personas (Renaper). La medida, oficializada este miércoles en el Boletín Oficial a través de normativas de la Vicejefatura de Gabinete del Interior, apunta a garantizar la sustentabilidad operativa del organismo y a sostener los altos estándares de seguridad, tecnología y diseño aplicados en la confección de las credenciales identificatorias.
Nuevos valores para la emisión de pasaportes
Mediante la Disposición 759/2026, el organismo implementó un sistema de cálculo basado en Unidades Arancelarias Documentales (UAD), cuyo valor quedó establecido en $1.000 cada una. De este modo, los costos para los documentos de viaje se estructurarán de la siguiente forma:
Pasaporte común (plazo habitual): Tendrá un valor de 130 UAD, equivalente a $130.000.
Pasaporte bajo la modalidad exprés: Requerirá 260 UAD, totalizando $260.000.
Pasaporte al instante (emisión inmediata): Se fijó en 429 UAD ($429.000), servicio que se presta exclusivamente en las oficinas habilitadas para tal fin.
Documento de viaje excepcional para extranjeros y papeles para apátridas o refugiados: Costarán 130 UAD ($130.000).
Asimismo, el organismo aclaró que no se cobrará cargo alguno en aquellos supuestos donde deban reimprimirse ejemplares debido a fallas operativas o errores formales imputables al Estado, siempre que el reclamo se formalice dentro del plazo de 90 días corridos contados desde la entrega del documento.
Modificaciones en los costos del DNI
En cuanto al DNI, la Resolución 151/2026 determinó incrementos que alcanzan hasta el 100% en función de la celeridad con la que se requiera la gestión, cuyos precios regirán desde el próximo jueves 21:
DNI regular: Costará $20.000.
DNI exprés: Ascenderá a $52.000.
DNI al instante: Se fijó en $114.000.
Ejemplar para extranjeros: Tendrá un valor de $40.000.
Nuevas pautas para acceder a la gratuidad
En forma paralela, la Disposición 755/2026 formalizó un nuevo manual destinado a administrar las exenciones de pago para aquellas personas que atraviesen situaciones de vulnerabilidad socioeconómica. Para la validación del beneficio, el sistema cruzará de manera automática los datos a través del SINTyS (Sistema de Identificación Nacional Tributario y Social).
En los casos en que el sistema no otorgue la eximición de forma directa, los ciudadanos tendrán la alternativa de presentar un Certificado de Gratuidad firmado por un trabajador social —con una vigencia menor a 30 días—, el cual será sometido a una revisión particular por parte de la Dirección de Servicios de Validación de Identidad (DSVI). Por otra parte, la normativa aclara expresamente que la posesión del Certificado Único de Discapacidad (CUD) no exime por sí sola del pago, por lo que los solicitantes deberán demostrar igualmente la carencia de recursos bajo los parámetros exigidos por el nuevo procedimiento.